EN BREF : les sinking funds permettent de transformer le stress des imprévus financiers en confiance et ne prennent que quelques minutes à automatiser.
Si tu mets de l’argent de côté pour Noël en décembre (ou pire, tu essaies de trouver les sous déjà dépensés… en janvier) : ce billet est pour toi.
Je te présente les sinking funds.
Les sinking funds (expression qui pourrait se traduire par « fonds d’amortissement » ou « enveloppes d’épargne ciblées », mais les termes francophones ne sont jamais utilisés), sont probablement la stratégie budgétaire la plus simple et la plus sous-utilisée.
Le principe est quasiment bête : au lieu d’être prise au dépourvu par une dépense prévisible, tu mets un petit montant de côté chaque mois pour anticiper cette dernière.
Voici ce que tu dois savoir.
Pourquoi les sinking funds fonctionnent
Tu connais ce petit coup de panique quand une facture que tu avais oubliée tombe et que tu n’avais pas prévu l’argent au budget?
Yup, on le vit toutes au moins une fois dans notre vie.
Entre les réparations qui arrivent plus vite que prévu, les impôts et toutes les autres responsabilités de la vie adulte, plusieurs personnes finissent par sacrifier quelque chose d’important pour elles pour pouvoir acquitter la facture, ou pire, par payer à crédit.
Les sinking funds transforment ces surprises en paiements planifiés. Et c’est TELLEMENT simple.
Comment créer tes sinking funds

La première chose à faire est d’évaluer pour quelles dépenses tu auras besoin de sinking funds : Noël, vacances, impôts, entretien de voiture, frais vétérinaires, assurances, renouvellement d’équipement sportif, rénovations…
Ensuite, estime le coût annuel de chacune d’entre elles. Je recommande de séparer les dépenses, pas de dire « j’aurai besoin de 5000$ au total ».
Tu n’as aucune idée du montant à prévoir? C’est le temps de sortir ton agenda budgétaire annuel de l’an dernier et de voir quel montant tu as dépensé. Ajuste un peu à la hausse (merci inflation!) et voilà!
La prochaine étape, c’est de voir quand tu auras besoin de l’argent, pour prévoir le virement adéquat. Par exemple, tu dépenses 600$ en cadeaux/déco à Noël? C’est 50$/mois à partir de janvier.
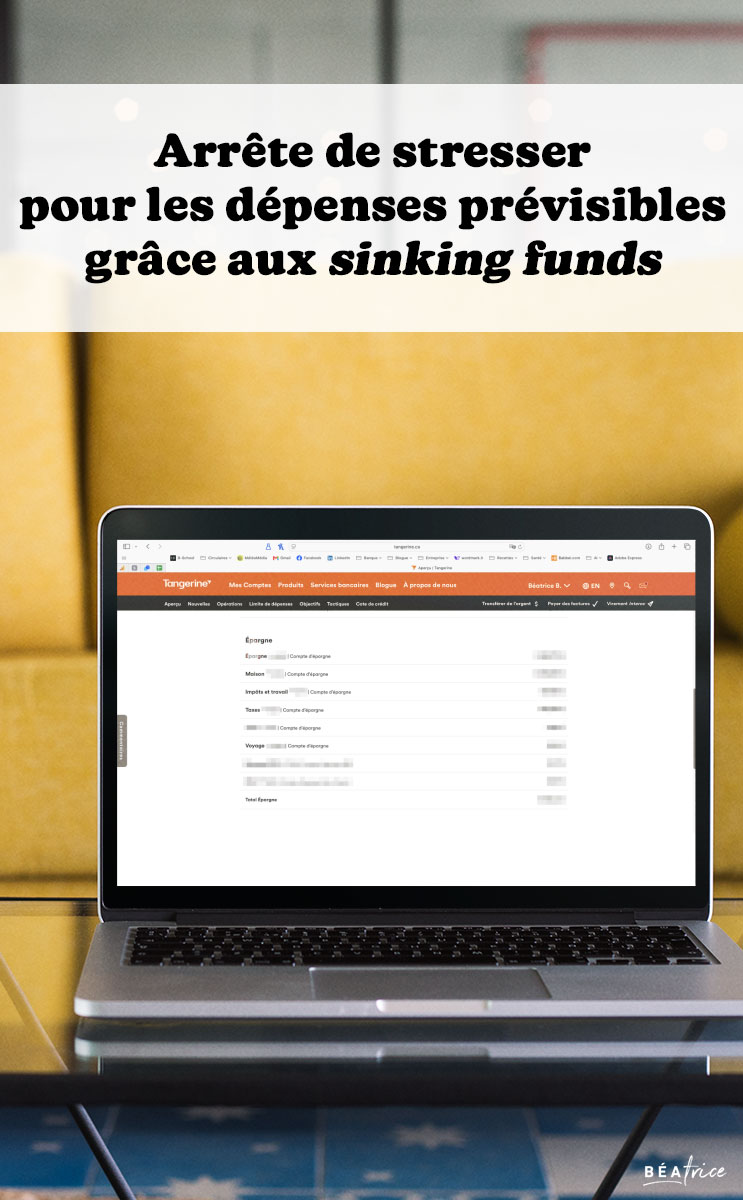
Tu automatises ensuite un virement à date fixe vers le bon compte. Encore une fois, je recommande de séparer chacun des sinking funds pour ne pas accidentellement piger dans le mauvais budget. Perso, les miens sont chez Tangerine, c’est super simple (et gratuit) de créer plusieurs comptes. Je sais que des apps comme Wealthsimple proposent aussi des solutions, mais je ne les ai pas testées.
Bref, on pourrait résumer ça en cinq étapes :
- Liste tes dépenses prévisibles.
- Estime le coût annuel de chacune.
- Calcule le montant à mettre de côté en divisant le coût par le nombre de mois ou de semaines avant la dépense.
- Sépare l’argent : sous-comptes, enveloppes numériques, etc.
- Automatise les virements.
Exemples de sinking funds

J’ai donné l’exemple de Noël plus haut, mais il y a des tonnes d’autres utilisations possibles pour cette stratégie.
T’es du genre à dire que tu as « jamais le budget » pour voyager? Mets 10$ par semaine dans un compte. En deux ans, tu as 1040$. Pas pire, quand même!
Ta vieille minoune a toujours besoin de réparations au pire moment? Prévois un montant X tous les mois. Ton futur toi va te remercier.
Tu es travailleuse autonome et tu as encore de mauvaises surprises aux impôts? Commence dès aujourd’hui à mettre de l’argent de côté chaque fois que tu es payée.
Comment ce système te permet de prioriser sans culpabilité
Ce qui est le fun de ce système, c’est que tu prends une décision une fois pour ensuite profiter de plusieurs moments sans stress financier.
Allô la charge mentale simplifiée!
L’exemple de Noël est le meilleur pour ça. C’est tellement devenu un fardeau financier au cours des dernières années! Et là, en lançant un programme d’épargne automatique de 50$ tous les mois (c’est pas tant que ça!), tu sais que tu vas pouvoir dépenser 600$ sans stresser en décembre!
Presque tout peut devenir un « sinking fund« , dans le fond. Ça transforme n’importe quelle dépense qui a un impact sur ton appréciation du moment, parce que ça devient un fardeau financier.
Perso, comme je l’ai mentionné, mes comptes sont chez Tangerine. J’ai choisi de simples comptes d’épargne. Tangerine a souvent des promotions pour faire grimper le taux d’intérêt à 3 ou 4%, mais, puisque cet argent est placé pendant un très court horizon de temps, je ne me soucie pas tant de ça.
Si tu décides d’ouvrir un compte, utilise ma clé orange : 33840402S1. Ça nous donne jusqu’à 50$ gratuits, à toi et à moi!
Des pros des finances auraient peut-être un avis différent, mais c’est ce qui fonctionne pour moi!
Tu peux indiquer une date de fin pour ton épargne automatique ou choisir d’avoir une date de finances avec toi-même une fois par année pour réviser les comptes que tu veux garder et ceux qui peuvent être fermés.
Passe à l’action
Je n’ai jamais terminé mes billets comme ça, mais ça me semble un bon sujet pour commencer 😂
Tu veux passer à l’action? Voici ce que tu peux faire en 15 minutes dès aujourd’hui :
- Choisis une dépense à venir dans la prochaine année.
- Estime son coût.
- Calcule le montant hebdomadaire ou mensuel nécessaire (selon ce qui a le plus de sens pour toi).
- Programme un virement automatique dans le compte approprié.
Bref, tu ne dois pas voir les sinking funds comme une contrainte. Il faut que ce soit une façon de réduire ton stress financier, pas l’augmenter!
Parce que ça aussi, c’est important. Je conseille de TOUT compartimenter, mais peut-être que voir 15 comptes d’épargne, ça te cause plus d’anxiété qu’autre chose et que tu préfères avoir des catégories génériques comme « Maison », « Voiture » et « Santé ». Pis c’est bien correct!
Le but, c’est qu’en automatisant des montants modestes et accessibles, tu transformes l’angoisse des imprévus en confiance financière.
Et si tu n’as pas le budget de mettre un montant X de côté tous les mois? J’veux pas être plate, mais il y a de bonnes chances que tu n’auras pas plus le budget d’absorber la dépense complète quand elle va arriver…
Découvre d’autres techniques pour mieux gérer tes finances sans perdre la tête en participant à L’année qui compte.
Tu as aimé ce billet? Épingle-le sur Pinterest!
Je fonctionne avec des sinking funds depuis des années et contrairement à mon entourage, je ne suis jamais pris au dépourvu quand il est question d’entretien pour mon auto, pour les versements de taxes municipales et quand la maison me réserve des surprises (en janvier j’ai eu droit au chauffe-eau qui a lâché ET la thermopompe qui brise à 2 semaines d’intervalle!) C’est merveilleux et mon taux de stress semble pas mal plus bas que beaucoup de gens. Je viens de transférer de Tangerine (quand la promo à 3% s’est terminée et de retour au 0.3% normal) aux comptes épargne Wealthsimple (2.5% d’intérêt, taux régulier, pas une promo!)
omg le chauffe-eau et la thermopompe en même temps c’est terrible!!! La preuve que c’est vraiment le best système!